Domain 1958.de kaufen?
Wir ziehen mit dem Projekt
1958.de um.
Sind Sie am Kauf der Domain
1958.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1958.de kaufen?
Wann in Rente Jahrgang 1958 schwerbehindert?
Wann in Rente gehen kann, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Schwerbehinderung, dem Grad der Behinderung und den individuellen Arbeitsbedingungen. Es ist daher ratsam, sich von einem Rentenberater oder der Deutschen Rentenversicherung beraten zu lassen, um eine genaue Auskunft zu erhalten. In der Regel können Menschen mit Schwerbehinderung früher in Rente gehen, jedoch gelten auch hier bestimmte Voraussetzungen und Regelungen. Es ist wichtig, sich frühzeitig über die Möglichkeiten und Bedingungen für eine vorzeitige Rente zu informieren, um die finanzielle Absicherung im Alter zu gewährleisten. **
Wann kann ich Jahrgang 1958 in Rente gehen?
"Wann kann ich Jahrgang 1958 in Rente gehen?" Diese Frage bezieht sich auf den Renteneintritt für Personen, die im Jahr 1958 geboren wurden. In Deutschland liegt das reguläre Renteneintrittsalter derzeit bei 67 Jahren. Allerdings können Personen mit Jahrgang 1958 unter bestimmten Voraussetzungen auch früher in Rente gehen, z.B. mit Abschlägen ab dem 63. Lebensjahr. Es ist ratsam, sich individuell beraten zu lassen, um die beste Entscheidung für den Renteneintritt zu treffen. Zusätzlich können auch Sonderregelungen wie die Rente mit 63 oder die Altersrente für langjährig Versicherte relevant sein. **

Ähnliche Suchbegriffe für Rente
Top-Angebote
Produkte zum Begriff Rente:
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Männer und der Übergang in die Rente, Fachbücher von Matthias Stiehler, Johannes Siegrist, Hendrik Jürges, Doris BardehleBis zum Jahr 2050 wird es etwa 23 Millionen über 65-Jährige in Deutschland geben. Dadurch wird es gesellschaftlich wie individuell zunehmend notwendig, gute Voraussetzungen für das Rentenalter als Lebensphase zu schaffen. Um es bei guter Gesundheit und Lebensqualität zu verbringen, sollte bereits die Zeit vor dem Übergang zur Vorbereitung genutzt werden. Insbesondere Männer, die sich oft stark mit ihrer Berufstätigkeit identifizieren, sind gefordert, ein hohes Gesundheitspotenzial und gute soziale Bedingungen verantwortungsbewusst aufzubauen. Der Vierte Deutsche Männergesundheitsbericht setzt bei einer fundierten Bestandsaufnahme der Situation der Männer zwischen 55 und 74 Jahren an. Aus ihr ergeben sich wichtige Themen für die Politik, für die soziale Arbeit und für den gesellschaftlichen Diskurs insgesamt: die Situation der Erwerbsarbeit zehn Jahre vor der Berentung, die Übergangsphase sowie gesundheitsfördernde Projekte für Männer vor und nach dem Renteneintritt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann ich in Rente gehen Jahrgang 1958 schwerbehindert?
"Wann kann ich in Rente gehen Jahrgang 1958 schwerbehindert?" Die Altersrente für schwerbehinderte Menschen kann in der Regel früher in Anspruch genommen werden als die reguläre Altersrente. Für Jahrgang 1958 gilt die Regelung, dass die Altersrente für schwerbehinderte Menschen mit einem Grad der Behinderung von mindestens 50 bereits mit 63 Jahren beantragt werden kann. Es ist jedoch wichtig, sich individuell beraten zu lassen, da es je nach persönlicher Situation und Rentenverlauf auch andere Möglichkeiten geben kann, früher oder später in Rente zu gehen. Es empfiehlt sich daher, sich bei der Deutschen Rentenversicherung oder einer anderen Rentenberatungsstelle über die konkreten Voraussetzungen und Optionen zu informieren. **
-
Wann kann ich abschlagsfrei in Rente gehen Jahrgang 1958?
"Wann kann ich abschlagsfrei in Rente gehen Jahrgang 1958?" Die Regelaltersgrenze für den Jahrgang 1958 liegt bei 65 Jahren und 10 Monaten. Das bedeutet, dass Sie ab diesem Zeitpunkt ohne Abschläge in Rente gehen können. Alternativ können Sie auch mit 63 Jahren in Rente gehen, müssen dann jedoch Abschläge in Kauf nehmen. Es ist auch möglich, die Rente später zu beantragen und dadurch einen Rentenzuschlag zu erhalten. Es empfiehlt sich, sich frühzeitig über die individuellen Möglichkeiten und Bedingungen für den Renteneintritt informieren zu lassen. **
-
Wann kann man abschlagsfrei in Rente gehen Jahrgang 1958?
"Wann kann man abschlagsfrei in Rente gehen Jahrgang 1958?" Jahrgang 1958 kann abschlagsfrei in Rente gehen, wenn die Altersgrenze von 65 Jahren erreicht wird. Alternativ ist auch ein vorzeitiger Renteneintritt mit 63 Jahren möglich, jedoch mit Abschlägen von 7,2 Prozent pro Jahr. Es besteht auch die Möglichkeit, die Rente mit 67 Jahren ohne Abschläge zu beziehen. Es ist ratsam, sich frühzeitig über die individuellen Rentenansprüche und -optionen zu informieren, um die bestmögliche Entscheidung für den Renteneintritt zu treffen. Es empfiehlt sich, eine Beratung bei der Deutschen Rentenversicherung oder einem Rentenberater in Anspruch zu nehmen. **
-
Wird BG Rente auf Rente angerechnet?
Wird BG Rente auf Rente angerechnet? Ja, in der Regel wird die Rente aus der gesetzlichen Unfallversicherung (BG Rente) auf andere Renten angerechnet, um eine Überkompensation zu vermeiden. Dies bedeutet, dass die BG Rente mit anderen Renten wie der gesetzlichen Altersrente oder der Erwerbsminderungsrente verrechnet werden kann. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation variieren können. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder einem Fachanwalt für Sozialrecht über die genauen Anrechnungsregelungen zu informieren. **
Wird die BG Rente von der Rente abgezogen?
Wird die BG Rente von der Rente abgezogen? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht von der gesetzlichen Rente abgezogen. Beide Rentenarten können parallel bezogen werden. Die BG Rente wird als Entschädigung für Arbeitsunfälle oder Berufskrankheiten gezahlt und ist daher unabhhängig von anderen Rentenansprüchen. Es kann jedoch sein, dass andere Einkünfte wie beispielsweise eine private Berufsunfähigkeitsrente auf die BG Rente angerechnet werden. Es ist ratsam, sich bei der zuständigen Berufsgenossenschaft oder einem Rentenberater über die genauen Regelungen zu informieren. **
Wie viel Rente bekomme ich aus der Riester Rente?
Wie viel Rente Sie aus der Riester Rente erhalten, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe Ihrer eingezahlten Beiträge, der Laufzeit des Vertrags, der Entwicklung der Kapitalmärkte und den Kosten des Anbieters. Es ist daher schwierig, eine genaue Summe zu nennen, da diese individuell berechnet wird. Es empfiehlt sich, regelmäßig Ihre Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine möglichst hohe Rente im Alter zu erhalten. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um die optimale Strategie für Ihre Riester Rente zu entwickeln. **
Top-Angebote
Produkte zum Begriff Rente:
-
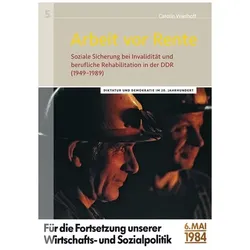
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann in Rente Jahrgang 1958 schwerbehindert?
Wann in Rente gehen kann, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Schwerbehinderung, dem Grad der Behinderung und den individuellen Arbeitsbedingungen. Es ist daher ratsam, sich von einem Rentenberater oder der Deutschen Rentenversicherung beraten zu lassen, um eine genaue Auskunft zu erhalten. In der Regel können Menschen mit Schwerbehinderung früher in Rente gehen, jedoch gelten auch hier bestimmte Voraussetzungen und Regelungen. Es ist wichtig, sich frühzeitig über die Möglichkeiten und Bedingungen für eine vorzeitige Rente zu informieren, um die finanzielle Absicherung im Alter zu gewährleisten. **
-
Wann kann ich Jahrgang 1958 in Rente gehen?
"Wann kann ich Jahrgang 1958 in Rente gehen?" Diese Frage bezieht sich auf den Renteneintritt für Personen, die im Jahr 1958 geboren wurden. In Deutschland liegt das reguläre Renteneintrittsalter derzeit bei 67 Jahren. Allerdings können Personen mit Jahrgang 1958 unter bestimmten Voraussetzungen auch früher in Rente gehen, z.B. mit Abschlägen ab dem 63. Lebensjahr. Es ist ratsam, sich individuell beraten zu lassen, um die beste Entscheidung für den Renteneintritt zu treffen. Zusätzlich können auch Sonderregelungen wie die Rente mit 63 oder die Altersrente für langjährig Versicherte relevant sein. **
-
Wann kann ich in Rente gehen Jahrgang 1958 schwerbehindert?
"Wann kann ich in Rente gehen Jahrgang 1958 schwerbehindert?" Die Altersrente für schwerbehinderte Menschen kann in der Regel früher in Anspruch genommen werden als die reguläre Altersrente. Für Jahrgang 1958 gilt die Regelung, dass die Altersrente für schwerbehinderte Menschen mit einem Grad der Behinderung von mindestens 50 bereits mit 63 Jahren beantragt werden kann. Es ist jedoch wichtig, sich individuell beraten zu lassen, da es je nach persönlicher Situation und Rentenverlauf auch andere Möglichkeiten geben kann, früher oder später in Rente zu gehen. Es empfiehlt sich daher, sich bei der Deutschen Rentenversicherung oder einer anderen Rentenberatungsstelle über die konkreten Voraussetzungen und Optionen zu informieren. **
-
Wann kann ich abschlagsfrei in Rente gehen Jahrgang 1958?
"Wann kann ich abschlagsfrei in Rente gehen Jahrgang 1958?" Die Regelaltersgrenze für den Jahrgang 1958 liegt bei 65 Jahren und 10 Monaten. Das bedeutet, dass Sie ab diesem Zeitpunkt ohne Abschläge in Rente gehen können. Alternativ können Sie auch mit 63 Jahren in Rente gehen, müssen dann jedoch Abschläge in Kauf nehmen. Es ist auch möglich, die Rente später zu beantragen und dadurch einen Rentenzuschlag zu erhalten. Es empfiehlt sich, sich frühzeitig über die individuellen Möglichkeiten und Bedingungen für den Renteneintritt informieren zu lassen. **
Ähnliche Suchbegriffe für Rente
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Männer und der Übergang in die Rente, Fachbücher von Matthias Stiehler, Johannes Siegrist, Hendrik Jürges, Doris BardehleBis zum Jahr 2050 wird es etwa 23 Millionen über 65-Jährige in Deutschland geben. Dadurch wird es gesellschaftlich wie individuell zunehmend notwendig, gute Voraussetzungen für das Rentenalter als Lebensphase zu schaffen. Um es bei guter Gesundheit und Lebensqualität zu verbringen, sollte bereits die Zeit vor dem Übergang zur Vorbereitung genutzt werden. Insbesondere Männer, die sich oft stark mit ihrer Berufstätigkeit identifizieren, sind gefordert, ein hohes Gesundheitspotenzial und gute soziale Bedingungen verantwortungsbewusst aufzubauen. Der Vierte Deutsche Männergesundheitsbericht setzt bei einer fundierten Bestandsaufnahme der Situation der Männer zwischen 55 und 74 Jahren an. Aus ihr ergeben sich wichtige Themen für die Politik, für die soziale Arbeit und für den gesellschaftlichen Diskurs insgesamt: die Situation der Erwerbsarbeit zehn Jahre vor der Berentung, die Übergangsphase sowie gesundheitsfördernde Projekte für Männer vor und nach dem Renteneintritt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various - Roll Your Moneymaker-Black Rock'n'roll 1948-1958 - Preis vom 23.10.2026 11:45:56 hBrand : VARIOUS, Binding : Audio CD, Label : Trikont (Indigo), Publisher : Trikont (Indigo), NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2008-11-14, artists : Various4,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mode im Film, Fachbücher von Daniel DevoucouxFilm und Mode bilden zwei Ikonen des Jahrhunderts. Aber in welcher Beziehung stehen sie zueinander? Das Buch nimmt diese Beziehung mit ihrem verwirrenden Spiel zwischen Textilien und Zelluloid methodisch unter die Lupe und macht dabei auch die Zuschauer zum Gegenstand seiner Befragung. So wird der Leser nicht nur über Kostüme, Film und Technik informiert, sondern gerät hinein in die Auseinandersetzung über Wahrnehmung, Körper, Gedächtnis oder das Anderssein im Kino. Die Studie ist eine der wenigen Untersuchungen zur Beziehung von Mode und Film im deutschsprachigen Raum, die sich ganz konkret mit kostümbildnerischen Fragen befasst und zugleich ein spannendes Panorama der Kinogeschichte des Unterhaltungsfilms bietet.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann man abschlagsfrei in Rente gehen Jahrgang 1958?
"Wann kann man abschlagsfrei in Rente gehen Jahrgang 1958?" Jahrgang 1958 kann abschlagsfrei in Rente gehen, wenn die Altersgrenze von 65 Jahren erreicht wird. Alternativ ist auch ein vorzeitiger Renteneintritt mit 63 Jahren möglich, jedoch mit Abschlägen von 7,2 Prozent pro Jahr. Es besteht auch die Möglichkeit, die Rente mit 67 Jahren ohne Abschläge zu beziehen. Es ist ratsam, sich frühzeitig über die individuellen Rentenansprüche und -optionen zu informieren, um die bestmögliche Entscheidung für den Renteneintritt zu treffen. Es empfiehlt sich, eine Beratung bei der Deutschen Rentenversicherung oder einem Rentenberater in Anspruch zu nehmen. **
-
Wird BG Rente auf Rente angerechnet?
Wird BG Rente auf Rente angerechnet? Ja, in der Regel wird die Rente aus der gesetzlichen Unfallversicherung (BG Rente) auf andere Renten angerechnet, um eine Überkompensation zu vermeiden. Dies bedeutet, dass die BG Rente mit anderen Renten wie der gesetzlichen Altersrente oder der Erwerbsminderungsrente verrechnet werden kann. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation variieren können. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder einem Fachanwalt für Sozialrecht über die genauen Anrechnungsregelungen zu informieren. **
-
Wird die BG Rente von der Rente abgezogen?
Wird die BG Rente von der Rente abgezogen? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht von der gesetzlichen Rente abgezogen. Beide Rentenarten können parallel bezogen werden. Die BG Rente wird als Entschädigung für Arbeitsunfälle oder Berufskrankheiten gezahlt und ist daher unabhhängig von anderen Rentenansprüchen. Es kann jedoch sein, dass andere Einkünfte wie beispielsweise eine private Berufsunfähigkeitsrente auf die BG Rente angerechnet werden. Es ist ratsam, sich bei der zuständigen Berufsgenossenschaft oder einem Rentenberater über die genauen Regelungen zu informieren. **
-
Wie viel Rente bekomme ich aus der Riester Rente?
Wie viel Rente Sie aus der Riester Rente erhalten, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe Ihrer eingezahlten Beiträge, der Laufzeit des Vertrags, der Entwicklung der Kapitalmärkte und den Kosten des Anbieters. Es ist daher schwierig, eine genaue Summe zu nennen, da diese individuell berechnet wird. Es empfiehlt sich, regelmäßig Ihre Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine möglichst hohe Rente im Alter zu erhalten. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um die optimale Strategie für Ihre Riester Rente zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.